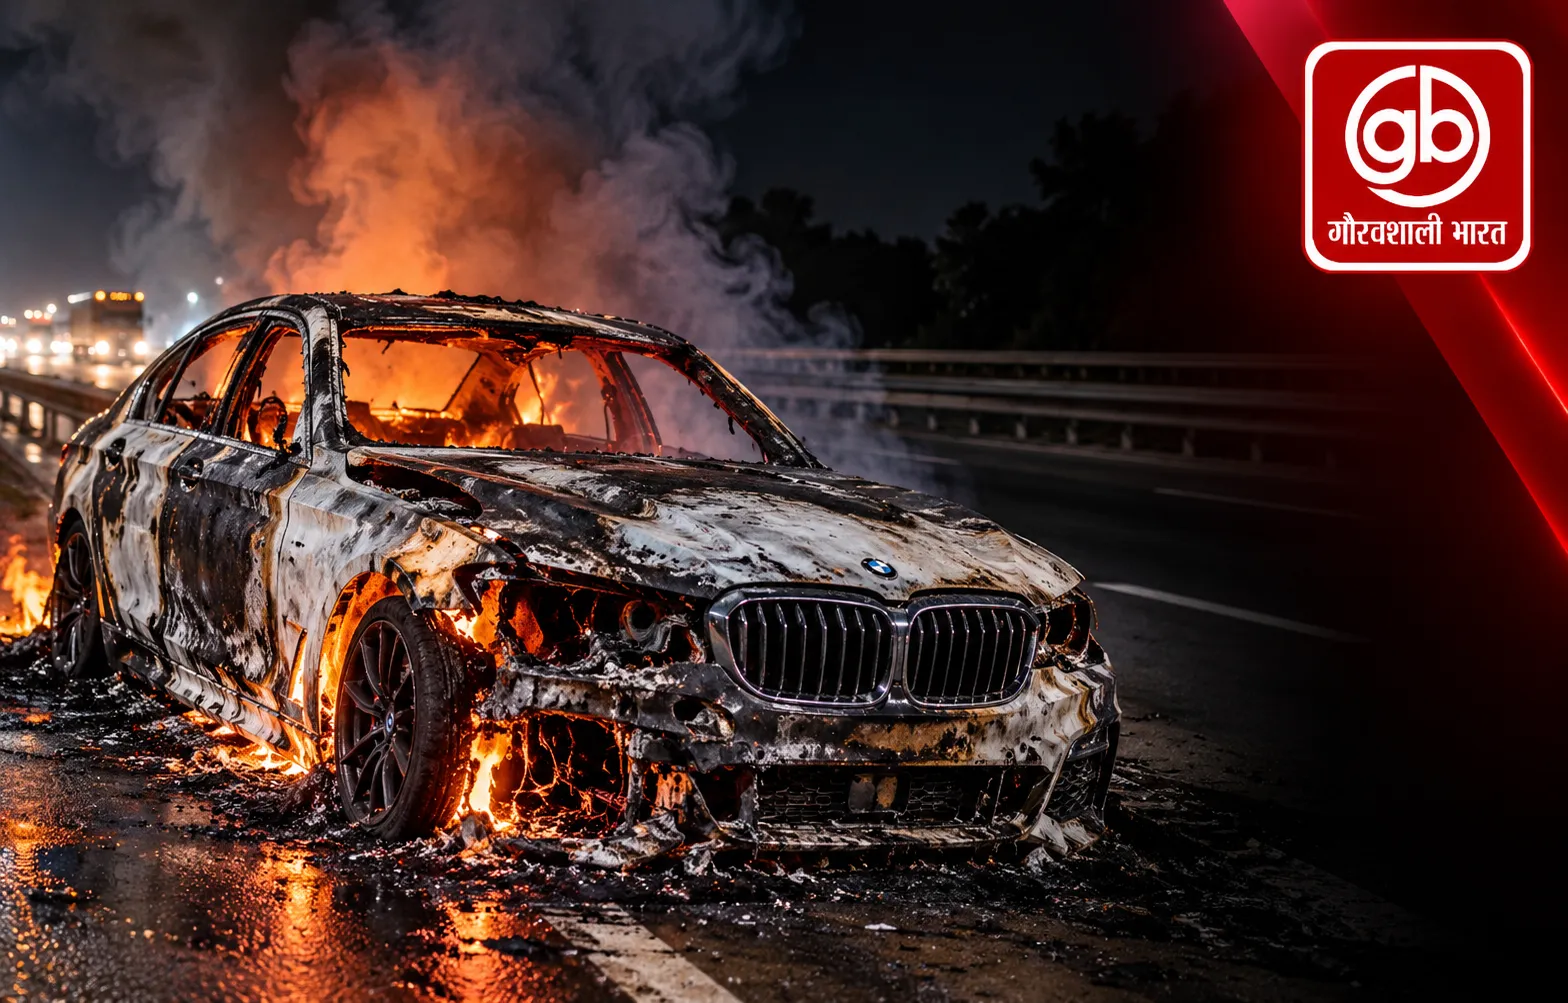

मुंबई/महाराष्ट्र। सड़क दुर्घटना के बाद वाहन को हुए नुकसान की भरपाई को लेकर बीमा कंपनी और वाहन मालिक के बीच लंबे समय तक कानूनी लड़ाई चल सकती है। महाराष्ट्र से जुड़े एक ऐसे ही मामले में बीएमडब्ल्यू कार के मालिक को करीब 14 साल बाद राहत मिलने की खबर सामने आई है। उपलब्ध समाचार विवरण के अनुसार, कार के पंचर होने के बाद उसे सड़क किनारे खड़ा कर मालिक घर चला गया था। अगले दिन जब वह वापस लौटा, तो कार जली हुई मिली। इसके बाद बीमा क्लेम को लेकर विवाद शुरू हुआ, जो लंबे समय तक कानूनी प्रक्रिया में चलता रहा।
खबर के मुताबिक, महाराष्ट्र के कंज्यूमर कमीशन ने बीमा कंपनी की दलीलों को स्वीकार नहीं किया और पीड़ित वाहन मालिक के पक्ष में 70.75 लाख रुपये के भुगतान का आदेश सुनाया। इस मामले ने वाहन बीमा, बीमा कंपनियों की जिम्मेदारी और उपभोक्ता अधिकारों को लेकर एक बार फिर चर्चा तेज कर दी है।
हालांकि, इस फैसले की सटीक तारीख, आदेश की पूरी प्रति और भुगतान के अलग-अलग मदों का स्वतंत्र सत्यापन आवश्यक है। इसलिए नीचे दी गई रिपोर्ट उपलब्ध समाचार विवरण पर आधारित है।
2012 में जली BMW, 14 साल बाद बीमा कंपनी को बड़ा झटका
महाराष्ट्र राज्य उपभोक्ता विवाद निवारण आयोग ने 16 सितंबर 2026 को दिए गए आदेश में यूनाइटेड इंडिया इंश्योरेंस कंपनी को बीएमडब्ल्यू कार के मालिक रविकांत एस. पाटिल को बीमा राशि के रूप में 70 लाख रुपये देने का निर्देश दिया। इसके अतिरिक्त मानसिक परेशानी और उत्पीड़न के लिए 50,000 रुपये तथा मुकदमे के खर्च के लिए 25,000 रुपये देने का आदेश भी दिया गया। इस तरह ब्याज को छोड़कर कुल राशि 70.75 लाख रुपये होती है।
क्या है पूरा मामला?
यह मामला मार्च 2012 का है। उपलब्ध जानकारी के अनुसार, रविकांत एस. पाटिल की बीएमडब्ल्यू कार महाराष्ट्र में धुलखेड़ के पास एक राज्य राजमार्ग पर सफर के दौरान पंचर हो गई थी। घटना रात के समय हुई थी। उस समय आसपास मरम्मत की सुविधा उपलब्ध नहीं होने के कारण तत्काल टायर ठीक कराना संभव नहीं हो पाया।
कार को सड़क के किनारे एक ढाबे के पास सुरक्षित स्थान पर खड़ा किया गया। वाहन को लॉक करने और उसकी खिड़कियां बंद करने के बाद पाटिल दूसरी गाड़ी से सोलापुर लौट गए। उनकी योजना अगली सुबह वापस आकर कार को वहां से ले जाने की थी।
लेकिन अगली सुबह जब वह कार लेने पहुंचे, तो उनके सामने ऐसा दृश्य था जिसकी उन्होंने कल्पना भी नहीं की थी। उनकी बीएमडब्ल्यू पूरी तरह जल चुकी थी। वाहन को हुए भारी नुकसान के बाद उन्होंने बीमा कंपनी से संपर्क कर पॉलिसी के तहत मुआवजे की मांग की।
70 लाख रुपये की थी कार की बीमा राशि
रिपोर्टों के मुताबिक, दुर्घटना के समय बीएमडब्ल्यू का बीमित घोषित मूल्य यानी इंश्योर्ड डिक्लेयर्ड वैल्यू (IDV) 70 लाख रुपये था। कार के मालिक ने इसके लिए 1,65,996 रुपये का बीमा प्रीमियम जमा किया था। बीमा पॉलिसी 22 दिसंबर 2011 से 21 दिसंबर 2012 तक वैध थी।
वाहन के पूरी तरह जल जाने के बाद बीमा कंपनी के सामने दावा प्रस्तुत किया गया। लेकिन कंपनी ने दावे का भुगतान करने से इनकार कर दिया। इसके बाद विवाद केवल वाहन के नुकसान तक सीमित नहीं रहा, बल्कि यह सवाल भी महत्वपूर्ण बन गया कि दुर्घटना के समय वाहन मालिक ने सुरक्षा के लिए उचित सावधानियां बरती थीं या नहीं।
बीमा कंपनी ने क्लेम देने से क्यों किया इनकार?
बीमा कंपनी यूनाइटेड इंडिया इंश्योरेंस का तर्क था कि वाहन मालिक ने पंचर होने के बाद कार को रातभर बिना निगरानी के छोड़ दिया था। कंपनी के अनुसार, बीमा पॉलिसी की शर्तों के तहत वाहन को आगे होने वाले नुकसान से बचाने के लिए उचित सावधानियां बरतना जरूरी था।
कंपनी का मानना था कि वाहन को इस तरह छोड़ना बीमा पॉलिसी की शर्तों के अनुरूप नहीं था। इसी आधार पर बीमा दावे को लेकर विवाद पैदा हुआ। दूसरी ओर, कार मालिक ने अपना पक्ष रखते हुए बताया कि रात के समय मरम्मत की सुविधा उपलब्ध नहीं थी और उन्होंने वाहन को सुरक्षित स्थान पर खड़ा करके लॉक किया था।
यह विवाद इसलिए भी महत्वपूर्ण था, क्योंकि बीमा पॉलिसी में सावधानी बरतने की जिम्मेदारी और वाहन को कुछ समय के लिए बिना निगरानी छोड़ने की परिस्थिति के बीच अंतर को समझना आवश्यक था।
उपभोक्ता आयोग ने बीमा कंपनी की दलील क्यों खारिज की?
महाराष्ट्र राज्य उपभोक्ता आयोग ने मामले की परिस्थितियों और उपलब्ध तथ्यों पर विचार करने के बाद बीमा कंपनी की दलील को स्वीकार नहीं किया। आयोग के अनुसार, वाहन खराब होने की स्थिति में उसे कुछ समय के लिए बिना निगरानी छोड़ने पर पॉलिसी के तहत हर परिस्थिति में पूर्ण प्रतिबंध नहीं लगाया जा सकता।
आयोग ने इस बात पर ध्यान दिया कि वाहन मालिक ने कार को सड़क से हटाकर किनारे सुरक्षित स्थान पर खड़ा किया था। इसके बाद कार के दरवाजे और खिड़कियां बंद कर दी गई थीं। ऐसे में इन सावधानियों को नजरअंदाज करके केवल वाहन को रातभर बिना निगरानी छोड़े जाने को बीमा दावा खारिज करने का पर्याप्त आधार नहीं माना गया।
आयोग ने यह भी रेखांकित किया कि वाहन की सुरक्षा के लिए किसी व्यक्ति से उसकी व्यक्तिगत सुरक्षा को जोखिम में डालने की अपेक्षा नहीं की जा सकती। देर रात सुनसान राजमार्ग पर खराब वाहन के साथ रुकना हमेशा सुरक्षित विकल्प नहीं होता। ऐसी परिस्थितियों में व्यक्ति को अपनी सुरक्षा का भी ध्यान रखना पड़ता है।
इसके अतिरिक्त, वाहन को बिना निगरानी छोड़ने और आग लगने की घटना के बीच प्रत्यक्ष संबंध स्थापित करने वाले निर्णायक साक्ष्य का अभाव भी मामले में महत्वपूर्ण रहा। इन परिस्थितियों के आधार पर आयोग ने बीमा कंपनी की आपत्ति को पर्याप्त नहीं माना।
70.75 लाख रुपये के साथ ब्याज भी देना होगा
इस मामले में आयोग ने कार के 70 लाख रुपये के बीमित मूल्य का भुगतान करने का निर्देश दिया। इसके साथ ही लंबी कानूनी लड़ाई और बीमा दावे के विवाद से हुई मानसिक परेशानी तथा उत्पीड़न के लिए 50,000 रुपये देने को कहा गया।
मुकदमे में हुए खर्च की भरपाई के लिए 25,000 रुपये अतिरिक्त देने का आदेश भी दिया गया। इस प्रकार ब्याज को छोड़कर कुल देय राशि 70.75 लाख रुपये बनती है।
रिपोर्टों के अनुसार, आदेश में दावा अस्वीकार किए जाने की तारीख से 7 प्रतिशत सालाना ब्याज देने का निर्देश भी शामिल है। हालांकि, ब्याज की अंतिम रकम की गणना संबंधित तारीखों और आदेश की शर्तों के आधार पर की जाएगी।
14 साल तक चली कानूनी लड़ाई
मार्च 2012 में हुई घटना के बाद शुरू हुआ यह विवाद कई वर्षों तक चला। इस दौरान बीमा दावे को लेकर कानूनी प्रक्रिया आगे बढ़ती रही। उपलब्ध आदेश के विवरण के अनुसार, मामला राष्ट्रीय उपभोक्ता विवाद निवारण आयोग तक भी पहुंचा था।
राष्ट्रीय आयोग ने 11 अक्टूबर 2018 को संबंधित अपील में शिकायत को दोबारा बहाल करते हुए मामले के गुण-दोष के आधार पर सुनवाई का अवसर दिया था। इसके बाद आगे की कानूनी प्रक्रिया के पश्चात महाराष्ट्र राज्य उपभोक्ता आयोग ने 16 सितंबर 2026 को अंतिम निर्णय सुनाया।
यह लंबा घटनाक्रम दिखाता है कि बीमा विवादों में शिकायत दर्ज कराने के बाद भी अंतिम राहत मिलने में काफी समय लग सकता है। इसलिए वाहन मालिकों के लिए पॉलिसी के दस्तावेज सुरक्षित रखना, बीमा कंपनी के साथ हुए पत्राचार का रिकॉर्ड रखना और जरूरत पड़ने पर कानूनी सलाह लेना महत्वपूर्ण है।
वाहन बीमा कराने वालों के लिए क्या है जरूरी सीख?
इस मामले से वाहन मालिकों को कई महत्वपूर्ण बातें समझने की जरूरत है। सबसे पहले, वाहन का बीमा करा लेना ही पर्याप्त नहीं है। बीमा पॉलिसी की शर्तों, दावे की प्रक्रिया और दुर्घटना के समय उठाए जाने वाले सुरक्षा उपायों की जानकारी होना भी जरूरी है।
यदि किसी वाहन का टायर पंचर हो जाए या वह राजमार्ग पर खराब हो जाए, तो सबसे पहले अपनी सुरक्षा को प्राथमिकता दें। संभव हो तो वाहन को यातायात से दूर किसी सुरक्षित स्थान पर खड़ा करें। खतरे की चेतावनी देने वाले संकेतों का इस्तेमाल करें और सड़क की परिस्थितियों के अनुसार सहायता बुलाएं। सुनसान जगह पर केवल वाहन की निगरानी के लिए रुकना जोखिम भरा हो सकता है।
दूसरी महत्वपूर्ण बात यह है कि वाहन को हुए नुकसान की स्थिति में बीमा कंपनी को समय पर सूचित करें। पुलिस रिपोर्ट, घटनास्थल की तस्वीरें, वाहन की स्थिति और बीमा कंपनी के साथ हुए संवाद जैसे दस्तावेज सुरक्षित रखना उपयोगी साबित हो सकता है। हालांकि, प्रत्येक मामले में आवश्यक दस्तावेज और दावा स्वीकार करने की शर्तें पॉलिसी तथा घटना की परिस्थितियों पर निर्भर करती हैं।
यदि बीमा कंपनी दावा अस्वीकार कर देती है, तो वाहन मालिक को अस्वीकृति के लिखित कारण मांगने चाहिए। इसके बाद कंपनी की शिकायत निवारण व्यवस्था और संबंधित उपभोक्ता शिकायत मंच के माध्यम से उपलब्ध उपायों पर विचार किया जा सकता है।
बीमा कंपनियों के लिए भी महत्वपूर्ण संदेश
यह फैसला बीमा कंपनियों की जिम्मेदारी पर भी ध्यान आकर्षित करता है। बीमा दावों का मूल्यांकन करते समय पॉलिसी की शर्तों, उपलब्ध साक्ष्यों और घटना की वास्तविक परिस्थितियों पर विचार करना आवश्यक है। केवल किसी एक परिस्थिति के आधार पर दावा खारिज करना हर मामले में उचित नहीं माना जा सकता।
बीमा का उद्देश्य दुर्घटना या अन्य कवर किए गए नुकसान की स्थिति में पॉलिसीधारक को आर्थिक सुरक्षा देना है। इसलिए दावों का निष्पक्ष और पारदर्शी मूल्यांकन उपभोक्ताओं के विश्वास को बनाए रखने के लिए महत्वपूर्ण है।
हालांकि, इस फैसले का अर्थ यह नहीं है कि प्रत्येक जले हुए या लावारिस छोड़े गए वाहन के मामले में बीमा कंपनी को स्वतः भुगतान करना होगा। हर दावे का निर्णय संबंधित पॉलिसी, तथ्यों और उपलब्ध साक्ष्यों के आधार पर किया जाएगा।
पंचर हुई बीएमडब्ल्यू, आग से वाहन के पूरी तरह नष्ट होने और बीमा क्लेम खारिज होने से शुरू हुआ यह मामला लगभग 14 साल बाद वाहन मालिक के पक्ष में फैसले के साथ सामने आया है। महाराष्ट्र राज्य उपभोक्ता आयोग ने यूनाइटेड इंडिया इंश्योरेंस कंपनी को 70 लाख रुपये की बीमा राशि, 50,000 रुपये मानसिक परेशानी के मुआवजे और 25,000 रुपये कानूनी खर्च के भुगतान का निर्देश दिया है।
यह मामला बताता है कि बीमा विवाद में उपभोक्ता के अधिकार, पॉलिसी की शर्तें और वास्तविक परिस्थितियां कितनी महत्वपूर्ण होती हैं। साथ ही, यह भी स्पष्ट होता है कि उचित दस्तावेज और कानूनी प्रक्रिया के माध्यम से लंबे समय से लंबित विवाद में राहत प्राप्त करने का रास्ता खुला रह सकता है।