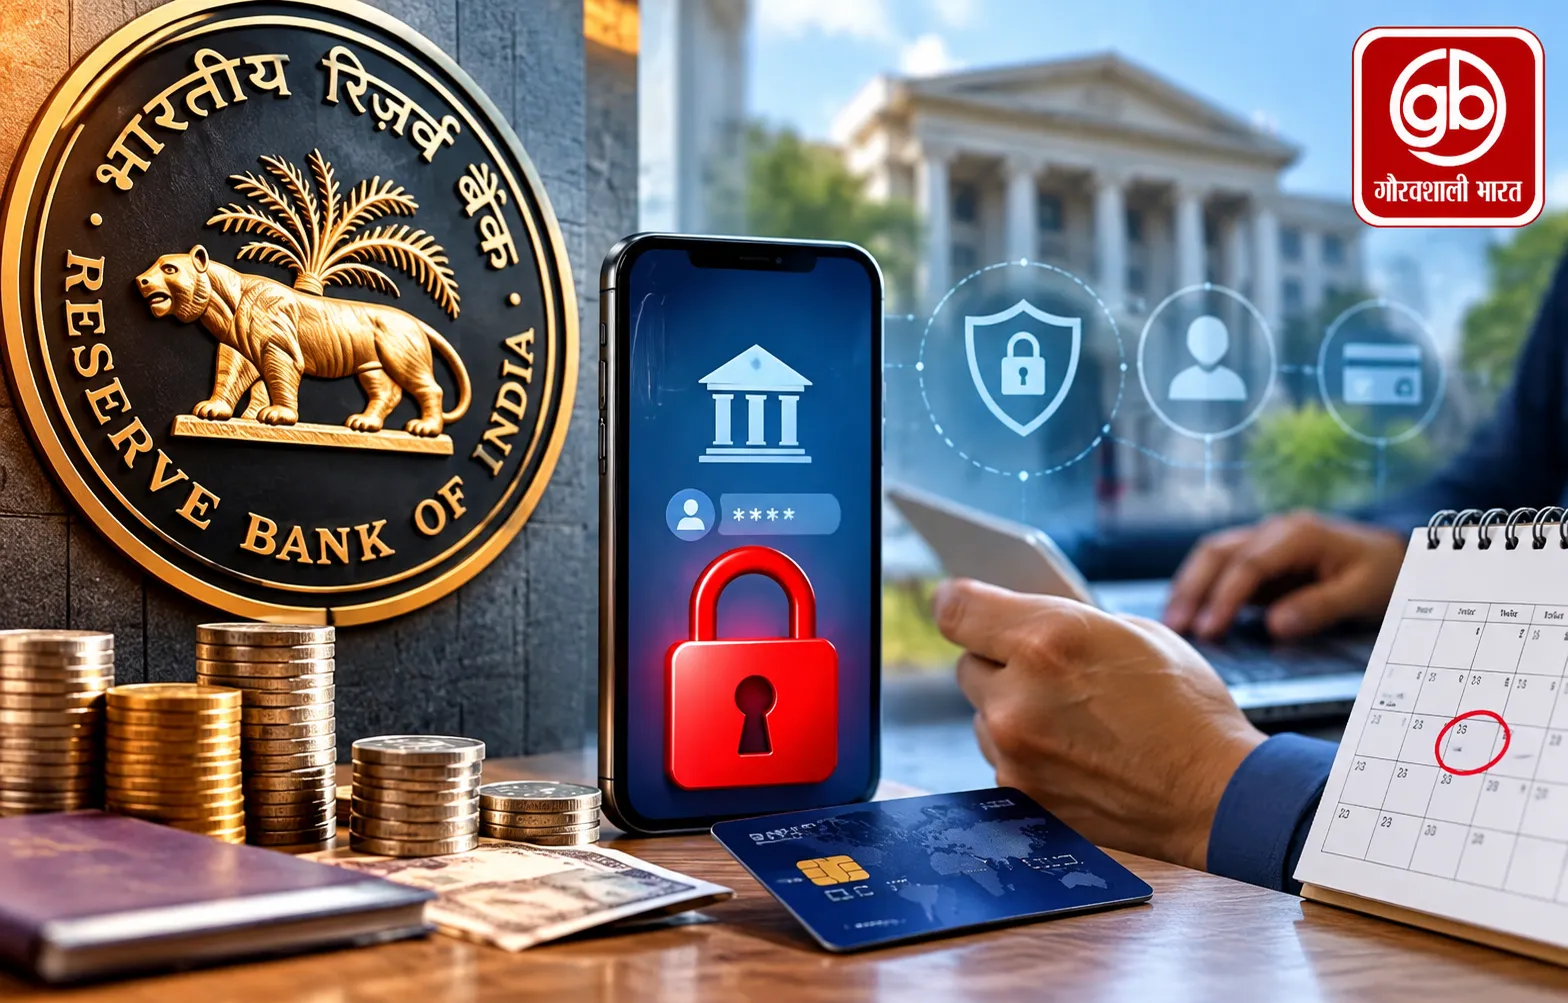

नई दिल्ली: साइबर फ्रॉड और मनी-म्यूल खातों के जरिए होने वाले वित्तीय अपराधों पर लगाम लगाने के लिए भारतीय रिजर्व बैंक (RBI) ने बैंक खातों से जुड़े नियमों में बदलाव का ड्राफ्ट जारी किया है। इस प्रस्तावित व्यवस्था में संदिग्ध लेनदेन पाए जाने पर पूरे बैंक खाते को तुरंत फ्रीज करने के बजाय संबंधित रकम या खाते पर अस्थायी डेबिट होल्ड लगाने की प्रक्रिया तय करने का प्रस्ताव है। हालांकि, यह ध्यान रखना जरूरी है कि अभी ये अंतिम नियम नहीं हैं। RBI ने 11 सितंबर 2026 को ड्राफ्ट जारी कर इस पर सार्वजनिक सुझाव मांगे हैं।
प्रस्ताव के मुताबिक नए निर्देश 1 अप्रैल 2027 से लागू होने प्रस्तावित हैं। हालांकि, किसी बैंक को SOP इससे पहले लागू करने की अनुमति हो सकती है। अंतिम व्यवस्था सार्वजनिक सुझावों की समीक्षा के बाद जारी की जाएगी। RBI ने ड्राफ्ट पर टिप्पणियां देने की अंतिम तारीख 2 अक्टूबर 2026 रखी है।
साइबर फ्रॉड के मामलों में क्या बदल सकता है?
डिजिटल बैंकिंग और ऑनलाइन पेमेंट के बढ़ते इस्तेमाल के साथ साइबर फ्रॉड के मामलों में बैंक खातों के इस्तेमाल को लेकर लगातार चिंता रही है। ऐसे मामलों में कभी-कभी जिस खाते में संदिग्ध रकम आती है, उस खाते के संचालन पर भी रोक लग जाती है। प्रस्तावित SOP का उद्देश्य ऐसी परिस्थितियों में बैंकों के लिए एक समान और समयबद्ध प्रक्रिया तय करना है।
RBI के मुताबिक प्रस्तावित बदलाव विशेष रूप से Money Mule Activity और Cyber-enabled Financial Fraud से जुड़े मामलों पर केंद्रित हैं। मनी म्यूल ऐसे बैंक खातों को कहा जाता है जिनका इस्तेमाल कथित तौर पर धोखाधड़ी या अवैध तरीके से प्राप्त रकम को आगे भेजने के लिए किया जाता है।
₹1,000 या उससे ज्यादा के संदिग्ध लेनदेन पर नजर
ड्राफ्ट की रिपोर्टिंग के अनुसार, बैंक के ट्रांजैक्शन मॉनिटरिंग सिस्टम में ₹1,000 या उससे अधिक का लेनदेन संदिग्ध मनी-म्यूल गतिविधि के तौर पर चिन्हित होने पर अस्थायी डेबिट होल्ड की प्रक्रिया शुरू हो सकती है। यह केवल रकम के आकार पर आधारित सामान्य प्रतिबंध नहीं है; संदिग्धता का संबंध लेनदेन के पैटर्न, खाते की गतिविधि और संभावित साइबर फ्रॉड या मनी-म्यूल लिंक से होगा।
यानी सिर्फ ₹1,000 का सामान्य या वैध लेनदेन होने भर से अपने आप खाता फ्रीज होने की बात नहीं कही जा सकती। प्रस्तावित प्रक्रिया संदिग्ध लेनदेन या खाते की पहचान होने की स्थिति से संबंधित है।
पूरे खाते की जगह विवादित रकम पर होल्ड
प्रस्तावित व्यवस्था की सबसे महत्वपूर्ण बात यह है कि संदिग्ध साइबर फ्रॉड से जुड़े मामलों में बैंक को पूरी रकम या पूरे खाते पर एक समान कार्रवाई करने के बजाय संबंधित संदिग्ध रकम पर अस्थायी डेबिट होल्ड लगाने की प्रक्रिया अपनानी होगी। कुछ परिस्थितियों में पूरा खाता भी SOP के तहत अस्थायी डेबिट होल्ड के दायरे में आ सकता है।
इसका उद्देश्य यह है कि जांच के दौरान संदिग्ध रकम को आगे ट्रांसफर या निकाले जाने से रोका जा सके, जबकि वैध बैंकिंग गतिविधियों को अनावश्यक रूप से प्रभावित करने की स्थिति कम हो।
ग्राहक को जवाब देने का मौका मिलेगा
ड्राफ्ट SOP में ग्राहक के लिए भी एक निर्धारित प्रक्रिया प्रस्तावित की गई है। संदिग्ध गतिविधि की पहचान होने पर बैंक ग्राहक को इसकी जानकारी देगा और आम तौर पर उसे 20 कैलेंडर दिनों के भीतर अपनी स्थिति स्पष्ट करने या लेनदेन का औचित्य बताने का अवसर दिया जाएगा। ग्राहक लेनदेन की प्रकृति, रकम के स्रोत और संबंधित दस्तावेजों के माध्यम से स्पष्टीकरण दे सकता है।
इसके बाद बैंक ग्राहक के स्पष्टीकरण की जांच और आवश्यक ड्यू डिलिजेंस कर सकता है। स्थिति स्पष्ट होने पर होल्ड हटाने की प्रक्रिया हो सकती है। वहीं यदि बैंक को संदेह बना रहता है तो आगे की कार्रवाई प्रस्तावित SOP के मुताबिक की जा सकती है।
अधिकतम 60 दिन तक अस्थायी डेबिट होल्ड
ड्राफ्ट में अस्थायी डेबिट होल्ड की अवधि को लेकर भी समयसीमा प्रस्तावित है। उपलब्ध ड्राफ्ट विवरण के अनुसार, यदि किसी कानून-प्रवर्तन एजेंसी या सक्षम प्राधिकारी की ओर से अलग निर्देश नहीं आता है, तो अस्थायी डेबिट होल्ड की अधिकतम अवधि 60 दिन हो सकती है।
इसका मतलब यह नहीं है कि हर संदिग्ध खाते पर अनिवार्य रूप से 60 दिन की रोक लगेगी। 60 दिन अधिकतम प्रस्तावित अवधि से जुड़ा प्रावधान है और वास्तविक कार्रवाई मामले की परिस्थितियों तथा संबंधित एजेंसियों के निर्देशों पर निर्भर कर सकती है।
AI और ट्रांजैक्शन मॉनिटरिंग से होगी पहचान
प्रस्तावित व्यवस्था में बैंकिंग सिस्टम को संदिग्ध गतिविधियों की पहचान के लिए आधुनिक ट्रांजैक्शन मॉनिटरिंग तकनीकों का इस्तेमाल करना होगा। मीडिया रिपोर्टों में AI/ML आधारित सिस्टम का भी उल्लेख किया गया है, जिनका इस्तेमाल असामान्य ट्रांजैक्शन पैटर्न की पहचान के लिए किया जा सकता है।
उदाहरण के तौर पर, किसी खाते में ग्राहक की सामान्य गतिविधि से अलग अचानक कई जगहों से रकम आने लगे और तुरंत अलग-अलग खातों में ट्रांसफर होने लगे, तो बैंक का निगरानी तंत्र इसे जांच के लिए चिन्हित कर सकता है। हालांकि किसी एक पैटर्न के आधार पर किसी ग्राहक को अपराधी मान लेना इस प्रक्रिया का उद्देश्य नहीं है; प्रस्तावित SOP बैंक की जांच और आगे की कार्रवाई के लिए प्रक्रिया निर्धारित करता है।
अभी लागू नहीं हुआ है नया नियम
सोशल मीडिया पर वायरल हो रही पोस्ट में इसे कई जगह ऐसे प्रस्तुत किया जा रहा है जैसे RBI ने नियम को तत्काल लागू कर दिया हो। यह स्थिति सही नहीं है। RBI ने 11 सितंबर 2026 को ड्राफ्ट Amendment Directions जारी किए हैं और जनता तथा संबंधित पक्षों से सुझाव मांगे हैं। अंतिम निर्देश बाद में जारी किए जाएंगे।
इसलिए फिलहाल ग्राहकों को यह समझना जरूरी है कि 1 अप्रैल 2027 की तारीख प्रस्तावित प्रभावी तारीख है, न कि ऐसा नियम जो अभी से अनिवार्य रूप से लागू हो चुका है। RBI ने यह भी स्पष्ट किया है कि सार्वजनिक टिप्पणियों की समीक्षा के बाद अंतिम निर्देश अलग से जारी किए जाएंगे।
बैंक ग्राहकों के लिए क्या मायने रखता है?
प्रस्तावित बदलाव का सीधा संबंध उन मामलों से है जहां बैंक को किसी खाते या लेनदेन के साइबर फ्रॉड या मनी-म्यूल गतिविधि से जुड़े होने का संदेह होता है। सामान्य ग्राहकों के लिए सबसे महत्वपूर्ण बात यह है कि बैंक खाते में होने वाले लेनदेन का रिकॉर्ड सुरक्षित रखें और किसी अनजान व्यक्ति को अपने खाते का इस्तेमाल करने की अनुमति न दें।
यदि किसी ग्राहक के खाते में अनजान स्रोत से रकम आती है या कोई संदिग्ध लेनदेन दिखाई देता है, तो बैंक से तुरंत संपर्क करना और उपलब्ध दस्तावेजों के साथ वास्तविक स्थिति स्पष्ट करना महत्वपूर्ण होगा।
RBI का यह प्रस्ताव साइबर-enabled financial fraud और money-mule accounts से निपटने के लिए एक समान SOP तैयार करने से जुड़ा है। अंतिम नियम आने के बाद ही यह स्पष्ट होगा कि सार्वजनिक सुझावों के बाद प्रावधानों में क्या बदलाव किए जाते हैं और अंतिम रूप में कौन-कौन से नियम लागू होंगे।
महत्वपूर्ण तथ्य
ड्राफ्ट जारी: 11 सितंबर 2026
प्रस्तावित लागू तारीख: 1 अप्रैल 2027
संदिग्ध लेनदेन की रिपोर्टेड सीमा: ₹1,000 या अधिक
ग्राहक को स्पष्टीकरण का प्रस्तावित समय: 20 कैलेंडर दिन
अस्थायी डेबिट होल्ड की प्रस्तावित अधिकतम अवधि: 60 दिन, यदि सक्षम प्राधिकारी का अलग निर्देश न हो
सुझाव देने की अंतिम तारीख: 2 अक्टूबर 2026
स्थिति: अभी ड्राफ्ट, अंतिम नियम नहीं।